




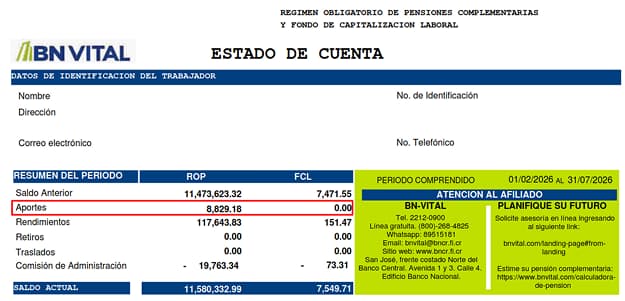
1. Aportes: el dinero que construye tu futuro
Los aportes son las sumas de dinero que ingresan mensualmente a tu cuenta individual de pensión.
Dependiendo del tipo de fondo, estos recursos pueden provenir de tu patrono, de vos o de ambos:
• Fondo de Capitalización Laboral (FCL): el patrono aporta el 1,5% del salario del trabajador reportado a la CCSS.
• Régimen Obligatorio de Pensiones (ROP): se forma con los aportes del 4,25% del salario reportado en la CCSS. De ese porcentaje, el 3,25% lo aporta el patrono y el 1% lo aporta el trabajador. Si tenés más de un patrono, aquí podrás ver la cantidad de dinero que le aporta cada uno.
• Régimen Voluntario de Pensiones: el aporte lo define cada afiliado cuando adquiere este plan de forma voluntaria. Se pueden realizar aportes desde los 5.000 colones o los 10 dólares.
Cada aporte aumenta tu fondo acumulado y representa un paso más hacia tu bienestar financiero en la etapa de retiro.
Recordá: mientras más tiempo permanezcan tus aportes invertidos, mayor será el potencial de crecimiento de tu fondo gracias al efecto de los rendimientos.
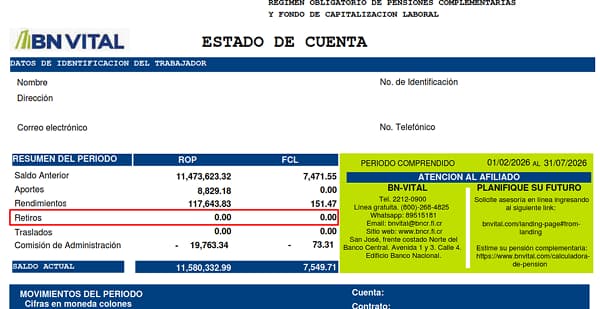
2. Retiros: movimientos de salida de dinero
Los retiros corresponden a montos que salen de tu fondo por situaciones específicas como:
• Cuando el afiliado decide trasladarse de una operadora de pensiones a otra.
• Cuando está pensionado y se le hacen retiros mensuales para pagarle su pensión.
• Por fallecimiento o incapacidad permanente del afiliado.
En el estado de cuenta suelen aparecer con signo negativo (-), porque representan una disminución del saldo acumulado.
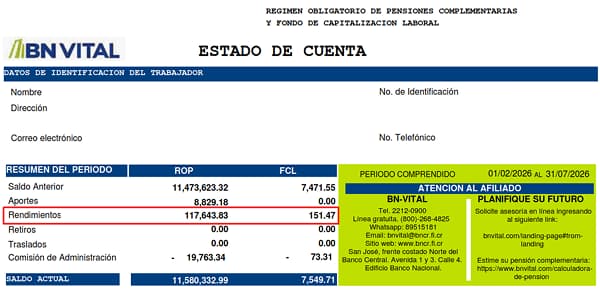
3. Rendimientos: las ganancias de tus inversiones
Cuando BN Vital invierte los recursos de los afiliados en diferentes instrumentos financieros, estas inversiones generan resultados conocidos como rendimientos.
Los rendimientos pueden ser:
• Positivos: aumentan el saldo de tu cuenta.
• Negativos: reflejan una disminución temporal en el valor de las inversiones. En estos casos, en el estado de cuenta aparece un signo negativo (-).
¿Por qué algunos meses aparecen rendimientos negativos? En los fondos de pensiones, las inversiones son a largo plazo y tienen cambios en el tiempo, pues los mercados financieros experimentan cambios constantemente. Por eso, en algunos períodos pueden registrarse variaciones negativas.
Esto no significa necesariamente una pérdida definitiva, sino que refleja el comportamiento normal de inversiones diseñadas para el largo plazo. Lo importante es observar la evolución del fondo en horizontes amplios de tiempo y no únicamente en un período específico. Las inversiones en los fondos de pensión han demostrado que con el tiempo recuperan las disminuciones de períodos específicos.
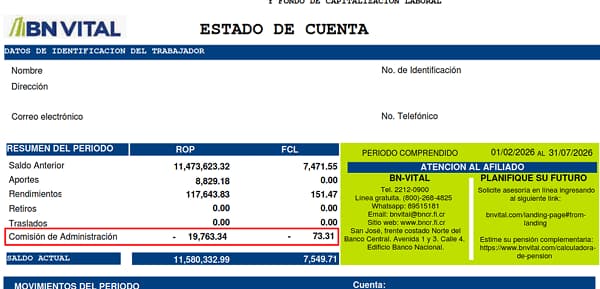
4. Comisión de administración: el costo de gestionar tu fondo
La comisión es el monto que cobra la operadora por administrar, invertir y dar seguimiento a los recursos de tu fondo de pensión.
El monto de la comisión de administración está definido por ley y se calcula sobre la cantidad de dinero que se aporta mensualmente a su fondo, así como por las ganancias que se obtienen por la gestión de las inversiones.
En el estado de cuenta aparece como una deducción (-), ya que se descuenta del saldo del fondo.
¿Sabías que? Las comisiones están reguladas y supervisadas por las autoridades competentes.
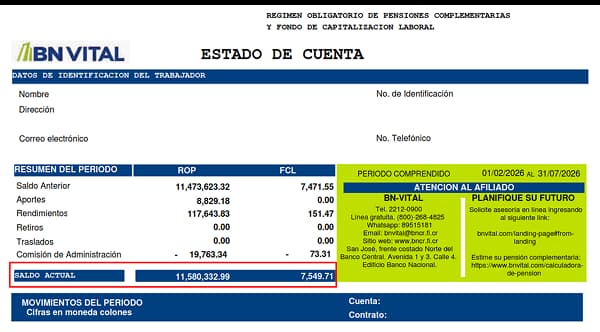
5. Saldo actual: tu patrimonio para la jubilación
El saldo es el monto total que tenés acumulado en tu cuenta individual del fondo de pensión.
Se calcula tomando en cuenta:
• Los aportes realizados.
• Los rendimientos obtenidos.
• Menos los retiros efectuados.
• Menos las comisiones correspondientes.
Este es uno de los datos más importantes del estado de cuenta, porque refleja cuánto has construido para complementar tus ingresos durante la jubilación.
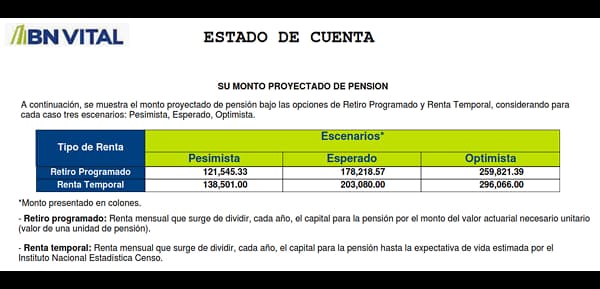
6. Proyección de pensión: una mirada a tu futuro
Los estados de cuenta que recibís en el mes de enero incluyen una estimación del monto de pensión complementaria del Régimen Obligatorio de Pensiones (ROP) y del monto del Plan Voluntario que podrías recibir cuando llegue el momento de pensionarte. Esta proyección se realiza utilizando distintos escenarios para ayudarte a visualizar cómo podría comportarse tu fondo en el futuro.
• Escenario optimista: considera condiciones más favorables para el crecimiento de tu fondo de pensión.
• Escenario esperado: representa una estimación equilibrada basada en supuestos técnicos y condiciones consideradas razonables para el largo plazo.
• Escenario pesimista: muestra un escenario menos favorable para el desempeño de las inversiones y el crecimiento del fondo.
Importante: la proyección es una estimación y no una garantía. El monto final que recibás dependerá de factores como los aportes realizados a lo largo de tu vida laboral, el tiempo de permanencia en el sistema, el comportamiento de los mercados financieros y los rendimientos obtenidos por tu fondo, así como por la modalidad o plan que seleccionés para recibir tu pensión.
7. Comparativo de rentabilidades y comisiones
En el enlace que se incluye podrá Conocér información comparativa que elabora la Superintendencia de Pensiones (SUPEN) sobre el desempeño de las operadoras de pensiones y las comisiones que cobran.
Su objetivo es brindar mayor transparencia y facilitar la toma de decisiones de los afiliados.
Su objetivo es brindar mayor transparencia y facilitar la toma de decisiones de los afiliados.
8. Folleto informativo
Tu estado de cuenta también incluye un link a un folleto informativo con información sobre la administración de tu fondo de pensión, las inversiones que se realizan, los riesgos asociados y otros aspectos relevantes para ayudarte a comprender mejor cómo se gestionan tus ahorros previsionales.
Te recomendamos revisarlo, ya que contiene información útil para entender cómo funciona tu fondo y cómo se protege tu ahorro para el retiro.
Te recomendamos revisarlo, ya que contiene información útil para entender cómo funciona tu fondo y cómo se protege tu ahorro para el retiro.